- 小孩觸法怎麼辦?未成年人法律責任與家長處理指南 - 2026 年 10 月 10 日
- 為什麼被開罰單、吊銷駕照?常見車禍行政責任一次看! - 2026 年 10 月 6 日
- 離婚常見問題一次看:房子、房貸、保密協議與外遇怎麼處理? - 2026 年 9 月 5 日
更新日期: 2026 年 10 月 22 日
遺贈是被繼承人用遺囑把財產無償留給特定人,遺囑人過世時就生效,但不能侵害其他繼承人的特留分,特留分受侵害的繼承人可以就不足的部分主張扣減。
翊宇處理過的一件案例中,奶奶用遺囑把名下價值千萬的土地遺贈給孫子小詩(化名),奶奶的子女們不滿、揚言提告。本文從受遺贈人的角度,說明特留分、遺贈登記與和解怎麼處理。
目錄
遺贈是什麼?用遺囑把財產留給特定人的 3 個法律重點
遺贈是被繼承人透過遺囑,把自己的財產無償給予特定人的安排,拿到財產的人在法律上稱為受遺贈人,理解遺贈可以先掌握 3 個重點:
- 過世時才生效:遺囑自遺囑人死亡時發生效力,遺囑人在世時,受遺贈人還沒有取得任何權利
- 受遺贈人不限繼承人:孫子女、媳婦、照顧長輩的人或朋友,都可以是受遺贈人
- 不能侵害特留分:遺囑人只能在不違反特留分規定的範圍內,用遺囑自由處分遺產
遺贈在遺囑人過世時生效,受遺贈人不限繼承人
依民法第 1187 條,遺囑人於不違反關於特留分規定之範圍內,得以遺囑自由處分遺產,遺贈就是最常見的處分方式,例如在遺囑中寫明「名下某筆土地由孫子取得」。
遺囑自遺囑人死亡時發生效力(民法第 1199 條),在遺囑人過世之前,這只是一份安排,受遺贈人不能據此主張任何財產。
受遺贈人可以是繼承人,也可以是繼承人以外的人,這是遺贈和法定繼承的主要差別,法定繼承由法律決定誰可以拿、拿多少,遺贈則由遺囑人自己指定。
遺贈要有效,前提是遺囑本身有效,民法第 1189 條規定的遺囑方式有自書、公證、密封、代筆、口授 5 種,只要法定要件沒有做到,遺囑連同裡面的財產安排都可能無效。
遺贈、法定繼承、死因贈與差在哪
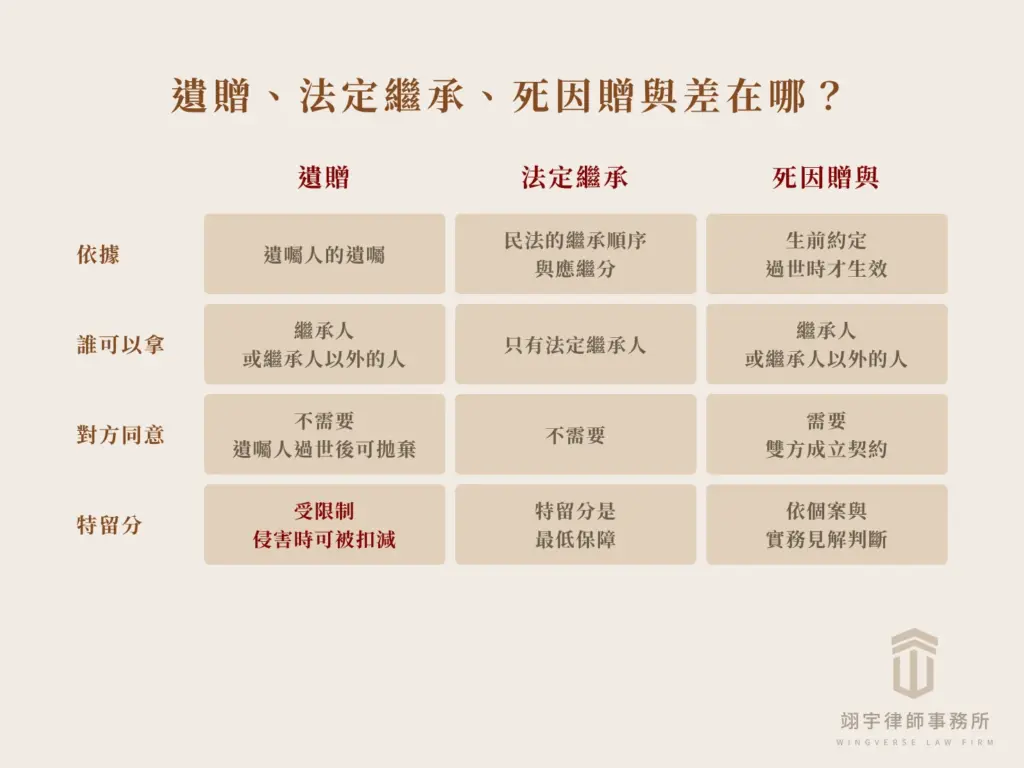
遺贈常被拿來和法定繼承、死因贈與比較,三者都是在人過世後才發生財產移轉,差別整理如下:
| 項目 | 遺贈 | 法定繼承 | 死因贈與 |
| 依據 | 遺囑人的遺囑 | 民法規定的繼承順序與應繼分 | 生前與受贈人約定、在贈與人過世時才發生效力的贈與 |
| 誰可以拿 | 繼承人或繼承人以外的人 | 只有法定繼承人 | 繼承人或繼承人以外的人 |
| 要不要對方同意 | 不需要,由遺囑人單方決定,受遺贈人事後可以拋棄 | 不需要,依法律規定繼承 | 需要,雙方要成立契約 |
| 受不受特留分限制 | 受限制,侵害時繼承人可以主張扣減 | 特留分本身就是繼承人的最低保障 | 是否列入特留分計算,依個案與實務見解判斷 |
死因贈與能不能用來避開特留分,涉及生前規劃與實務爭議,後面的特留分段落會說明受遺贈人這一側要注意的事。
受遺贈人可以拋棄遺贈,拋棄後財產回到遺產
依民法第 1206 條,受遺贈人在遺囑人死亡後,得拋棄遺贈,遺贈之拋棄溯及遺囑人死亡時發生效力,也就是從一開始就當作沒有這筆財產安排。
遺贈在下列 3 種情形會失去效果,依民法第 1208 條,原本要給的財產仍屬於遺產,回到全體繼承人:
- 受遺贈人先過世:受遺贈人在遺囑發生效力前死亡,遺贈不生效力(民法第 1201 條)
- 受遺贈人拋棄:遺囑人過世後,受遺贈人表示拋棄(民法第 1206 條)
- 遺贈無效:例如遺囑不符合法定方式,裡面的安排跟著無效
另外,遺贈附有條件時,例如「孫子大學畢業後取得這筆存款」,依民法第 1200 條,自條件成就時才發生效力。
案件經過:奶奶用遺囑把千萬土地遺贈給孫子
小詩因為雙親工作忙碌,從小由奶奶照料生活起居,直到高中後才開始跟父母一起住,也因此跟奶奶的感情特別親近,某天小詩接到奶奶病重過世的消息,哭得撕心裂肺,怎麼也無法相信前幾天還在跟自己話家常的奶奶會突然離開。
好不容易壓抑情緒處理完奶奶的後事,一連串的難題卻接踵而來。
奶奶在過世前就寫好遺囑,要將名下價值千萬的土地遺贈給小詩,但這份遺囑惹得奶奶的子女們不滿,揚言要向法院提告,小詩為了親友間的和氣,只好和他們協商,好不容易談妥每人各分得 100 萬元,才暫時平息這場紛爭。
小詩還是擔心會有親戚事後反悔,卻不知道該怎麼做,便立即聯繫翊宇律師事務所的林冠宇律師尋求協助。
從法律上看,小詩案裡的 3 個角色
這個案件的法律關係,要以過世的奶奶,也就是被繼承人為基準來看:
- 被繼承人:奶奶,留下遺囑與名下的土地
- 繼承人:奶奶的子女,屬於民法第 1138 條的第一順位繼承人(直系血親卑親屬)
- 受遺贈人:小詩,奶奶的孫子,因為小詩的父母仍在世,依民法第 1139 條第一順序繼承人以親等近者為先,小詩本身不是繼承人,是透過遺贈取得土地
這就是一般說的「遺產不給兒子給孫子」,用遺囑可以做到,但奶奶的子女是有特留分的繼承人,這份安排侵害到他們的特留分時,可以依法主張權利,這也是他們揚言提告的法律依據。
遺贈侵害特留分會怎樣?受遺贈人面對的是扣減
奶奶把土地全部遺贈給孫子,子女們能不能把土地要回去,是小詩最擔心的問題,答案要把遺贈本身的效力和特留分的扣減分開來看。
遺贈本身有效,只有不足特留分的部分可以扣減
遺囑人只能在不違反特留分規定的範圍內處分遺產。依目前多數實務見解,遺贈超過這個範圍時,不會當然整筆無效,特留分受侵害的繼承人仍須依法行使扣減權。
依民法第 1225 條,應得特留分之人,如因被繼承人所為之遺贈,致其應得之數不足者,得按其不足之數由遺贈財產扣減之,受遺贈人有數人時,應按其所得遺贈價額比例扣減。
繼承人向受遺贈人主張扣減時,可以先掌握下面 3 個重點:
- 主張的人有特留分:是法定繼承人,而且沒有拋棄繼承或喪失繼承權
- 實際拿到的少於特留分:遺產扣掉遺贈後,這位繼承人分到的財產不足自己的特留分
- 扣減後的法律效果:依最高法院 114 年度台上字第 929 號判決見解,扣減權行使後,回復的特留分概括存在於全部遺產,不是直接成為各項遺產的具體持分,也不當然轉換為按遺產價值計算的金錢;實際分配方式仍須透過協議或遺產分割程序處理
誰有特留分:2027 年 2 月 17 日起兄弟姊妹刪除
特留分以應繼分為基礎計算,各繼承人的比例規定在民法第 1223 條,這一條在 2026 年 8 月 17 日修正公布,自公布 6 個月後施行:
| 繼承人 | 現行特留分 | 2027 年 2 月 17 日起 |
| 配偶 | 應繼分的 1/2 | 不變 |
| 直系血親卑親屬(子女、孫子女) | 應繼分的 1/2 | 不變 |
| 父母 | 應繼分的 1/2 | 不變 |
| 兄弟姊妹 | 應繼分的 1/3 | 刪除,不再有特留分 |
| 祖父母 | 應繼分的 1/3 | 不變 |
小詩案:奶奶的子女為什麼可以主張特留分
奶奶的子女是直系血親卑親屬,特留分是應繼分的 1/2,這個比例在修法前後都沒有改變。
奶奶把名下價值千萬的土地全部遺贈給小詩,如果這筆土地占了遺產的大部分,子女們依遺囑分到的財產就會少於自己的特留分,可以就不足的部分向小詩主張扣減。
對小詩來說,特留分受侵害並不代表他會當然失去整筆遺贈。扣減權行使後,特留分權利人回復的特留分概括存在於全部遺產,並不是奶奶的子女當然取得這筆土地的特定持分;如果雙方同意,也可以協議用金錢補償或其他方式處理。
這就是後來協商每人分得 100 萬元的法律背景,實際數額仍要依遺產總額、債務及各繼承人的特留分計算。
遺贈登記:受遺贈人為什麼需要繼承人配合才能過戶
遺贈登記要先辦繼承登記
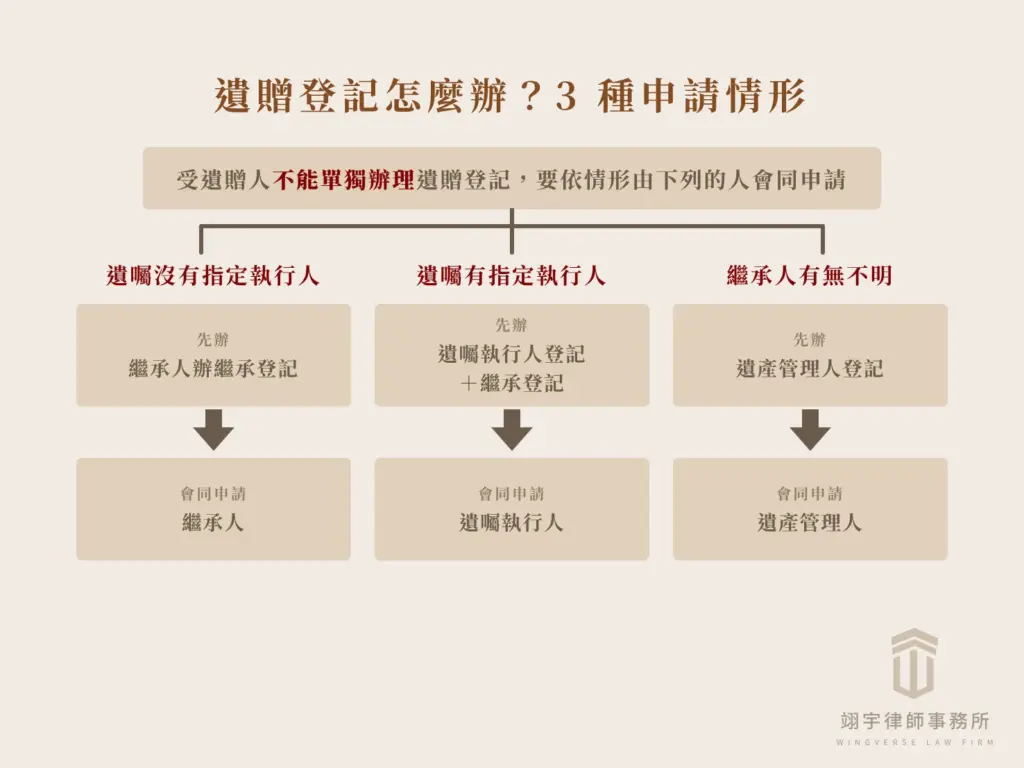
依土地登記規則第 123 條,受遺贈人申辦遺贈之土地所有權移轉登記,應由繼承人先辦繼承登記後,由繼承人會同受遺贈人申請之。
依遺囑有沒有指定遺囑執行人,以及繼承人是否明確,申請方式分成 3 種情形:
| 情形 | 先辦什麼 | 誰會同受遺贈人申請 |
| 遺囑沒有指定遺囑執行人 | 繼承人先辦繼承登記 | 繼承人 |
| 遺囑有指定遺囑執行人 | 遺囑執行人登記、繼承登記 | 遺囑執行人 |
| 繼承人有無不明 | 遺產管理人登記 | 遺產管理人 |
繼承人不配合,可以透過遺囑執行人辦理
遺囑有指定遺囑執行人時,遺囑執行人有管理遺產並為執行上必要行為的職務(民法第 1215 條),繼承人在遺囑執行人執行職務中,不得處分與遺囑有關的遺產,也不得妨礙其職務之執行(民法第 1216 條)。
遺囑沒有指定遺囑執行人,也沒有委託他人指定時,依民法第 1211 條,得由親屬會議選定,不能由親屬會議選定時,得由利害關係人聲請法院指定。
繼承人拒絕配合時,可以評估透過這個程序產生遺囑執行人,再由遺囑執行人會同辦理遺贈登記,受遺贈人能不能直接提出聲請、程序要多久,要看個案狀況。
受遺贈人要先確認的 3 件事
辦理遺贈登記前,受遺贈人可以先把下面 3 件事確認清楚:
- 遺囑有沒有指定遺囑執行人:這決定要找繼承人還是遺囑執行人會同辦理
- 繼承人有哪些人:要會同申請的對象是誰,人數多、住得分散時要提早聯繫
- 遺產稅是否已經處理:受遺贈人也是遺產稅的納稅義務人之一(遺產及贈與稅法第 6 條),依同法第 8 條,遺產稅未繳清前,不得交付遺贈或辦理移轉登記,取得免稅等證明書的除外
解決經過:把和解寫成書面,避免親戚事後反悔
林律師的分析:遺囑有效,但要面對特留分
小詩先預約翊宇律師事務所的法律諮詢,林冠宇律師分析後說明,奶奶的遺囑有效,但奶奶的子女有特留分,遺贈侵害到特留分的部分,子女們可以主張扣減,所幸小詩已經先和親戚們談好分配方式,才避免對簿公堂。
為了避免口說無憑,林律師建議小詩與親友們把協商結果寫成書面,共同簽立書面協議。
小詩在諮詢結束後,委託林律師撰寫協議,林律師在協議中詳細寫明財產分配的內容及方法、每個人需要遵守的義務及賠償條款,並陪同小詩完成簽署,小詩也終於不用再擔心親戚事後反悔。
口頭談好還不夠:書面協議要寫清楚的 3 個項目
口頭協商沒有書面證據,日後有人反悔,雙方又回到扣減與訴訟的原點,寫成書面也讓後續辦理登記時,各方要配合的事項有明確依據:
- 誰拿什麼、怎麼給:土地由誰取得,其他人各分得多少、用什麼方式給付、什麼時候給
- 登記怎麼配合:誰負責辦繼承登記與遺贈登記,誰要提供印鑑證明與用印
- 反悔怎麼處理:任一方不履行時的違約責任與賠償方式
拿到遺贈卻被要求分產:受遺贈人可以怎麼做
遺贈特留分的爭議發生時,受遺贈人能走的路不只一條,要先看特留分是否真的被侵害、雙方對金額有沒有共識,再決定怎麼處理。
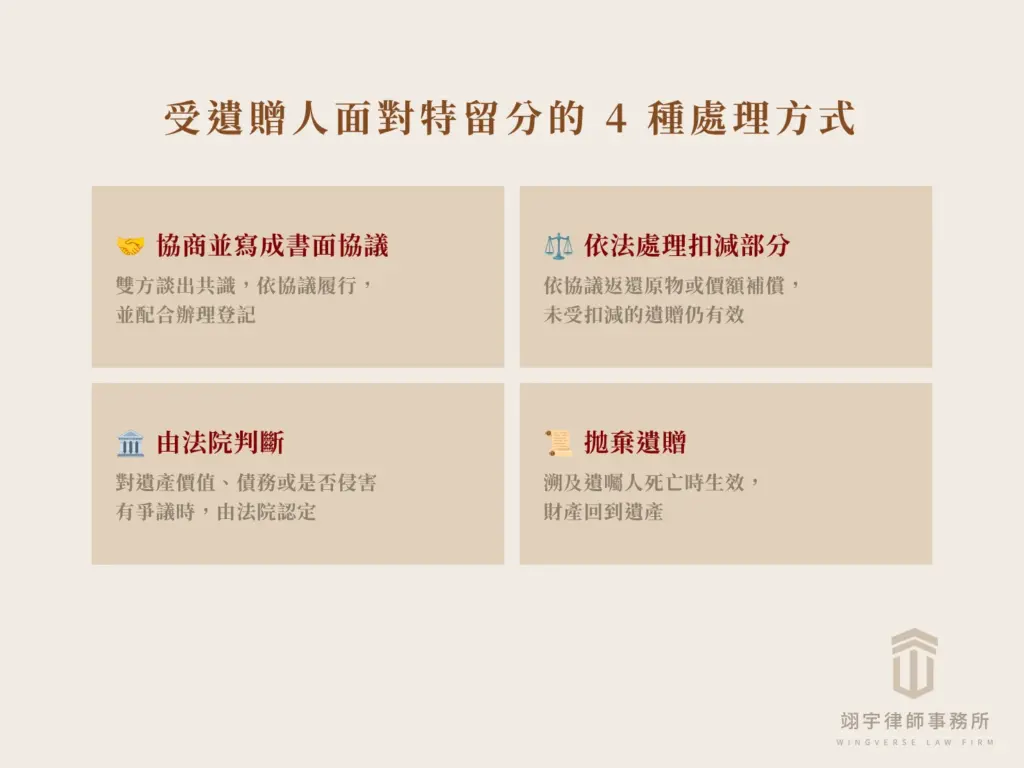
受遺贈人面對特留分主張的 4 種走向
下面 4 種走向,處理的都是同一個問題:繼承人主張特留分被侵害時,受遺贈人怎麼回應。
| 走向 | 適用前提 | 法律效果 |
| 1. 協商並寫成書面協議 | 雙方對各自應得的數額或分配方式能談出共識 | 依協議履行,並據以配合辦理登記 |
| 2. 依法處理扣減部分 | 特留分確實被侵害,雙方對扣減範圍與處理方式沒有爭議 | 依協議返還原物或以價額補償;未受扣減的遺贈部分仍有效 |
| 3. 由法院判斷 | 對遺產價值、債務多少或特留分是否被侵害有爭議 | 由法院依證據認定扣減範圍 |
| 4. 拋棄遺贈 | 受遺贈人不想取得這筆財產或承擔後續爭議 | 拋棄溯及遺囑人死亡時生效,財產回到遺產(民法第 1206、1208 條) |
受遺贈人可以先做的 4 件事
在跟親屬談之前,先把下面 4 件事準備好,談的時候比較能就事論事:
- 確認遺囑是否有效:遺囑方式是否符合民法第 1189 條的法定要件,原本是否妥善保存
- 列出全部繼承人:以被繼承人為基準,確認有哪些繼承人、各自的順位與應繼分
- 整理遺產與遺贈的價值:不動產、存款與債務都要列出來,才能判斷特留分有沒有被侵害、差額大約多少
- 所有協商都留下書面:談好的內容寫成協議並由全體簽名,避免日後有人反悔
不知道從哪一步開始,可以先帶著遺囑影本與財產資料諮詢律師,確認自己的權利範圍再和親屬溝通。
遺贈常見問題 FAQ
Q1:遺囑可以指定繼承人嗎?
A:繼承人是誰由民法第 1138 條決定,遺囑沒辦法讓原本不是繼承人的人變成繼承人。
想把財產留給繼承人以外的人,可以用遺贈,想讓繼承人之間的分法和法定比例不同,可以在遺囑中指定遺產分割的方法(民法第 1165 條),兩種方式都不能侵害特留分。
Q2:遺產可以全部留給孫子嗎?
A:想把遺產給孫子,可以用遺囑把遺產遺贈給孫子,但被繼承人的子女是有特留分的繼承人,遺贈侵害到子女的特留分時,子女可以就不足的部分主張扣減。
孫子女何時會成為繼承人,要分兩種情形:父或母在繼承開始前死亡或喪失繼承權時,依民法第 1140 條代位繼承;第一順序中親等較近者全部拋棄繼承時,依第 1176 條第 5 項由次親等直系血親卑親屬繼承。
若只有其中一位子女拋棄,其子女不會當然代位承接該應繼分。
Q3:遺贈要繳稅嗎?
A:遺贈的財產屬於被繼承人的遺產,依遺產及贈與稅法第 6 條,受遺贈人和繼承人都是遺產稅的納稅義務人,遺產稅未繳清前,不得交付遺贈或辦理移轉登記(同法第 8 條)。
受遺贈人若不是繼承人,取得土地時仍須申報土地增值稅;但因前次移轉現值與申報移轉現值都以遺贈人死亡日的公告土地現值計算,通常沒有漲價數額,仍應取得土地增值稅免稅證明書後辦理登記。
房屋等其他財產是否另有稅費,仍應依個案向國稅局、地方稅稽徵機關或專業人士確認。
Q4:受遺贈人可以拋棄遺贈嗎?
A:可以,依民法第 1206 條,受遺贈人在遺囑人死亡後可以拋棄遺贈,拋棄溯及遺囑人死亡時發生效力,這筆財產依第 1208 條回到遺產,由繼承人依法分配。
Q5:立遺囑有用嗎?
A:有用,遺囑可以讓您照自己的意思,把財產留給特定的人,前提是遺囑符合法定方式,而且內容不侵害其他繼承人的特留分。
Q6:遺囑和遺產分割協議書不一樣時,以哪個為準?
A:遺囑生效後原則上依遺囑內容處理,繼承人與受遺贈人如果對分配方式另有共識,可以像小詩案一樣協商後寫成書面協議,協議需要哪些人同意、內容是否有效,要依遺囑內容與個案情況判斷。
Q7:兄弟姊妹還有特留分嗎?
A:民法第 1223 條在 2026 年 8 月 17 日修正公布,2027 年 2 月 17 日起刪除兄弟姊妹的特留分,在這之前過世的案件,原則上兄弟姊妹仍有應繼分 1/3 的特留分。
遺囑分配引發家人爭執時:越早把權利義務談清楚,越能保住家人關係
遺囑把財產留給特定的人,是長輩生前的心意,拿到的人卻常常因此和其他家人關係緊張,遺贈有效、特留分也受保障,兩邊的權利都講清楚,才談得出彼此都能接受的結果。
翊宇律師事務所可以協助您確認遺囑效力、估算特留分範圍、規劃遺贈登記的步驟,並把協商結果寫成書面協議,讓家人之間少一場官司。
翊宇律師事務所|聯絡我們
法規參考
本文引用的法規全文:
*本文作者與依據聲明:本文由翊宇律師事務所|林冠宇律師團隊撰寫並審訂,依 2026 年現行《民法》第 1138、1139、1140、1165、1176、1187、1189、1199、1200、1201、1206、1208、1211、1215、1216、1223、1225 條(第 1223 條 2026 年 8 月 17 日修正公布、2027 年 2 月 17 日施行)、《土地登記規則》第 123 條、《遺產及贈與稅法》第 6、8 條與《土地稅法》第 30、31 條撰寫。文中案例已去識別化,個案結果仍依事實與證據而定,不構成個案法律意見,若需針對您的狀況評估,建議直接諮詢律師。
【本所資訊】
若您有更多法律問題歡迎點右上角的「免費諮詢」按鈕,讓案件處理經驗豐富的林冠宇律師為您解答喔!